Musím platit daň z prodeje garáže? Odpočet daně z nemovitosti u daně z příjmu fyzických osob při prodeji garáže
Už jsme si zvykli, že při prodeji bytu nebo auta je potřeba zaplatit daň z příjmu fyzických osob. Ale co když je garáž na prodej? Co to je – nemovitost nebo jiný majetek? Podle jakých pravidel se vypočítává daň při prodeji garáže v roce 2025 a lze ji snížit? O tom všem si povíme v našem článku.
Musím platit daň z prodeje garáže?
Garáž je nemovitost jako každá jiná. A pokud ano, pak jeho prodej podléhá zdanění podle obecných pravidel. Daň se vypočítá jednoduše – 13 % z částky prodeje.
příklad Ivanov prodal garážový box za 1 milion rublů. Daň z příjmu fyzických osob v tomto případě bude 130 000 rublů (1 000 000 * 13%).
Po kolika letech můžete prodat garáž bez daně?
Pokud je nemovitost ve vlastnictví déle než minimální dobu, není třeba platit daň z prodeje. Ale u nemovitých věcí platí určité lhůty pro prodej bez daně a u ostatního majetku platí jiné. Jak určit, za jakou strukturu je garáž považována? To je přece zásadní rozdíl, na kterém závisí minimální úvazek a v důsledku toho i povinnost platit daň z příjmu fyzických osob. Podívejme se na to níže.
Daňový specialista • 3 roky praxe
Zeptejte se
Nesprávný výpočet minimální doby vlastnictví nemovitosti může vést k pokutám. Kontaktujte naše odborníky: zkontrolujeme vaše dokumenty, vyplníme prohlášení 3-NDFL do dvou dnů a poskytneme vám ho ve formátu pdf a xml.
Když je garáž nemovitost
Garáž je klasifikována jako nemovitost, pokud je neoddělitelná od pozemku, na kterém se nachází, a je oficiálně registrována u Rosreestr. To znamená, že stavba je umístěna na základu, není možné ji přesunout bez zničení nebo významného poškození a její vlastnictví bylo zaregistrováno. U nemovitostí je minimální doba držby 3 roky nebo 5 let.
- Dostal jako dárek od blízkého příbuzného.
- Zdědil to.
Všechny ostatní případy.
V roce 2020 Petrov zdědil po svém otci kapitálovou schránku na nadaci v garážovém družstvu. Prodal ho v roce 2024. Musím platit daň z obratu? Ne, protože pro prodej bez daně musí být nemovitost ve vlastnictví alespoň 3 roky.
Když garáž je další nemovitost
Garáž je součástí zbytku nemovitosti, pokud ji lze přemístit bez poškození konstrukce. Může to být přístřešek, budova bez základů, plášť nebo jiné přenosné konstrukce.
U takového majetku je minimální doba držby 3 roky.
Ivanov koupil skořápku v roce 2020 a prodal ji v roce 2024. Nebude muset platit 13 %, neboť u neinvestičního majetku, ke kterému skořápka patří, již uplynula minimální doba vlastnictví.
Jak snížit daň
Existují dva způsoby, jak legálně snížit daň z prodeje garáže: uplatnit odpočet ve výši 250 tisíc rublů nebo odečíst náklady na nákup z příjmů.
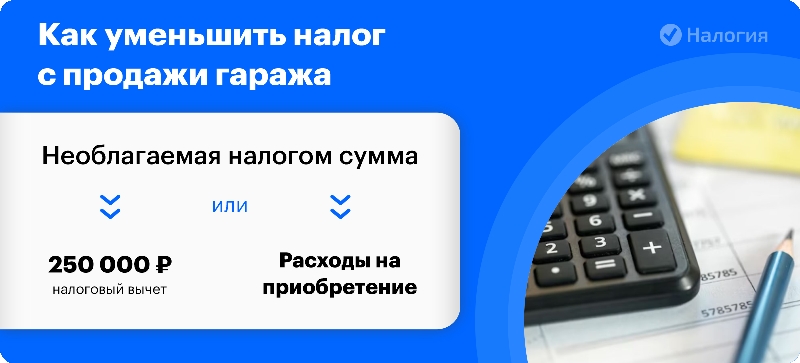
Foto: Jak snížit daň z prodeje garáží
Odpočet daně při prodeji garáže
Podle zákona je maximální výše majetkových výhod 250 tisíc rublů. Tuto částku lze odečíst od příjmů uvedených v DCT a ze zbývajícího rozdílu lze zaplatit daň z příjmu fyzických osob.
Tímto způsobem snížíte daňový základ a snížíte konečnou částku daně, protože 13 % bude vypočítáno ze zůstatku, nikoli z celé částky (článek 1, odstavec 2, článek 220 daňového řádu Ruské federace).
Pokud dávka zcela pokryje příjem, bude daň z příjmu fyzických osob nulová.
Egorova prodala garážový box za 200 tisíc rublů. Využitím výhody snížila základ daně (příjem z prodeje) na nulu. Egorova nebude muset přiznávat příjem a podávat prohlášení 3-NDFL.
Snížení příjmů na výdaje
Druhým způsobem, jak si můžete oficiálně snížit daň, je snížení zdanitelných příjmů o náklady na pořízení nemovitosti. Všechny platby musí být zdokumentovány (článek 2, článek 2, článek 220 daňového řádu Ruské federace).
Zakharov koupil garážový box před 2 lety za 1 milion rublů. Prodal ho za 1 250 000 rublů. Pokud by Zacharov použil odpočet, pak by daň musela být zaplacena z 1 milionu: 13 % * (1 250 000 – 250 000) = 130 000 rublů.
Ale Zacharov snížil příjem kvůli pořizovacím nákladům a zaplatil 13% * (1 250 000 – 1 000 000) = 32 500 rublů.
Jak vidíte, výhody jsou zřejmé. A pokud máte při nákupu této nemovitosti v minulosti ještě doklady k transakci, máte právo je použít ke snížení základu daně.
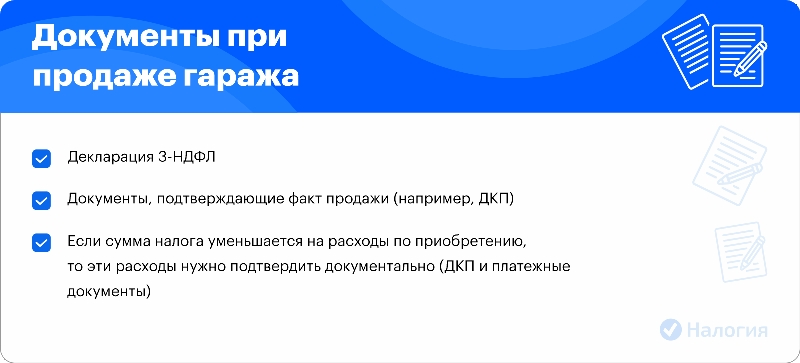
Foto: Dokumenty k prodeji garáže
Jaká částka je osvobozena od daně při prodeji garáže?
Příjem z prodeje majetku za cenu nižší než je odpočet daně se nepřiznává a není předmětem daně. U rezidenčních nemovitostí je odpočet majetku 1 milion rublů, u nebytových prostor, bytů, garáží a automobilů – 250 tisíc rublů. Toto pravidlo platí i v případě, že doba vlastnictví je kratší než 3 roky.
Popov koupil garáž za 240 tisíc rublů a o měsíc později ji prodal za 250 tisíc. Protože příjem se rovná částce daňového odpočtu, Popov nemusí vyplňovat prohlášení 3-NDFL a hlásit se Federální daňové službě.
Kdy podat přiznání
Je nutné podat 3-NDFL přiznání a přiznat příjmy do 30. dubna příštího roku. Daň z příjmu zaplaťte do 15. července následujícího roku.
Dokumenty můžete posílat Federální daňové službě prostřednictvím osobního účtu Federální daňové služby na oficiálních webových stránkách daňové služby, poštou, prostřednictvím online služby „Zdanění“ nebo je osobně odnést na inspektorát.
V roce 2024 Ivanov prodal garážový box. Musí se nahlásit na finančním úřadu do 30. dubna 2025 a do 15. července 2025 zaplatit daň z příjmu fyzických osob z prodeje garáže.
Spočítejte si svou částku Kalkulačka všech daňových odpočtů
Pokud nemovitost prodáte za nižší nebo za stejnou cenu, za jakou jste ji koupili, daň platit nemusíte. Ale musíte podat prohlášení. Výjimkou je případ, kdy je příjem z prodeje nižší nebo roven výši srážky majetku. V tomto případě se prohlášení nepodává.
Jak často můžete uplatnit slevu na dani?
Odpočet nemovitosti za prodej garáže lze použít neomezeně, ale nepřesahující maximální částku daňového odpočtu 250 tisíc rublů za kalendářní rok.
Pokud během jednoho zdaňovacího období prodáte několik garáží, pak celkový odpočet daně z příjmu fyzických osob za všechny transakce nesmí přesáhnout 250 tisíc rublů. Snížení nákladů a výnosů lze uplatnit u každé nemovitosti.
Můžete získat samostatné daňové odpočty za nemovitosti a jiný majetek. Tím se výrazně sníží vaše daňové zatížení. Kontaktujte naše odborníky: vybereme nejvýhodnější možnost snížení daně, vypracujeme 3-NDFL prohlášení a poskytneme vám ho ve formátu pdf a xml.
Vyplníme za vás prohlášení 3-NDFL
standard
Vyplňte prohlášení 3-NDFL pro daňový odpočet sami v intuitivním konstruktoru
Náš odborník zkontroluje vaše dokumenty, vyplní za vás prohlášení 3-NDFL pro odpočet daně a nezávisle jej odešle Federální daňové službě
Náš odborník zkontroluje vaše doklady, vypočte maximální daňový odpočet a vyplní za vás prohlášení 3-NDFL